IDC:到2030年中国工业AI支出规模将达2800亿元
发布日期:2026-10-14
来源:IT之家
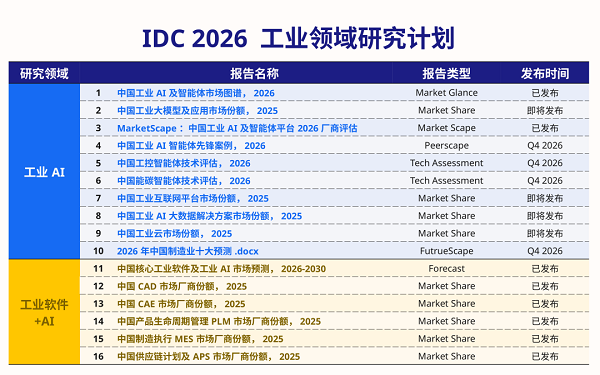
10 月 13 日消息,IDC 现已发布《IDC Market Glance:中国工业 AI 及智能体,2Q26》与《IDC MarketScape:中国工业 AI 及智能体平台 2026 年厂商评估》两份报告,认为中国工业 AI 正从概念验证加速迈向规模化落地,平台化能力正成为决定胜负的关键
IDC 预测,到 2030 年,中国工业企业 AI 支出规模将达到 2800 亿元人民币,2025—2030 年复合增长率高达 52%,成为中国工业数字化市场增长最快的领域之一。
五大趋势勾勒工业 AI 落地路线图
IDC 报告指出,当前中国工业 AI 及智能体市场呈现五大趋势:
1. 工业 Agent 与工业物理 AI 双线发展。当前市场最成熟的方向是面向研发、生产、供应链、运营等场景的工业 Agent,通过大模型提升知识处理、决策辅助和业务执行能力。与此同时,以机器人、具身智能、数字孪生和自主装备为代表的工业物理 AI 开始受到广泛关注,但整体仍处于技术验证和场景探索阶段。
2. 行业和场景碎片化特征显著,市场机会广泛存在。与办公、营销等通用场景不同,工业领域覆盖汽车、高科技电子、能源、电力、石化、钢铁、矿山、建筑等众多行业,每个行业又包含大量细分场景。需求差异较大,难以形成单一标准化解决方案,也为大量垂直厂商和创新企业创造了发展空间。
3. 工业软件与工业互联网平台加速融合,产业生态正在重构。传统工业软件厂商正在从工具软件向 Agent 和 AI 平台演进,工业互联网平台厂商则积极补充工业知识、模型和应用能力。未来竞争焦点将从“软件产品 + 咨询服务”逐渐转向“Agent 平台 + 行业模型 + 生态伙伴”的组合能力,厂商之间的边界将进一步模糊。
4. 多模态模型正成为工业 AI 的重要基础。除大语言模型外,工业场景对视觉、时序、3D、仿真与世界模型等能力存在大量刚需:视觉模型用于产品质量检测,时序模型支撑设备预测性维护,3D 模型服务产品设计与数字孪生构建,世界模型则赋能机器人训练与自主决策。近期出现的一类轻量决策模型 JEV 也将作为关键协同组件,承担高速结构化判断、任务路由等直觉决策任务。未来工业 AI 的演进将更多依靠多模型协同,而非仅依赖单一大语言模型。
5. 工业云正在向 AI 云升级。云平台已不再只是计算和存储基础设施,而正在成为模型训练、推理部署、智能体开发和数据治理的核心载体。随着工业企业对私有化部署、边缘推理和行业模型的需求增长,工业云厂商正在加速向 AI 云平台转型,成为连接算力、数据、模型和应用的重要枢纽。
市场版图铺开,覆盖 11 个行业
最新发布的 《IDC Market Glance:中国工业 AI 及智能体,2Q26》 市场图谱显示,中国工业 AI 及智能体市场已覆盖矿山油气电力、汽车、高科技电子、高端装备、消费品、新能源、石化化工、钢铁及有色、建筑与工程与施工等 11 个行业。
在此基础上,工业智能体按业务环节细分为企业级超级入口、运营、设计仿真、中试、工艺、质量、能碳、设备、供应链、产业链、巡检、工业控制、后服务、工业数据共 14 类;工业具身智能覆盖应用、本体、大模型及数据仿真开发平台;工业大模型包括大语言、3D、时序、世界模型;工业 AI 平台分为智能体开发平台与 AIoT 平台;底层还有工业 AI 云与工业 AI 服务作为支撑。
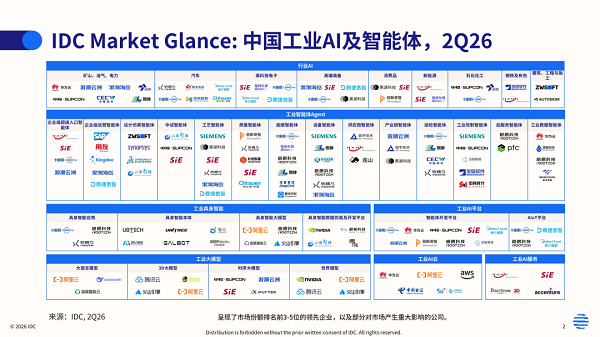
《IDC Market Glance:中国工业 AI 及智能体》图谱将每半年更新一次,下一期评估已启动,动态追踪厂商布局与市场格局变化,帮助行业用户持续锁定全景动向。
24 家厂商入围,平台化能力成竞争胜负手
最新发布的 《IDC MarketScape:中国工业 AI 及智能体平台 2026 年厂商评估》 从现有能力与未来战略两大维度入手,对在中国市场面向工业企业提供工业 AI 及智能体平台的 24 家服务商进行了评估,并给出行业平均标准,其中领导厂商包括:创新奇智、格创东智、华为、金蝶、卡奥斯、浪潮云洲、美云智数、深度智控、树根科技、赛意信息、远舢智能、中控技术等。
评估显示,工业 AI 及智能体平台市场正处于由单点试点迈向平台化规模部署的关键阶段。IDC 调研发现,企业在推进工业 AI 过程中面临的主要挑战集中在人才与数据两端:缺少 AI 人才的比例达 62.4%,数据基础薄弱为 48.0%,与既有系统打通复杂为 40.0%,通用模型行业适配不足为 37.6%。而企业在选择供应商时,最看重的因素依次为本行业成功案例(62.4%)、行业模型微调能力(55.2%)、AI 工程化部署能力(40.0%)与定制实施能力(40.0%)。
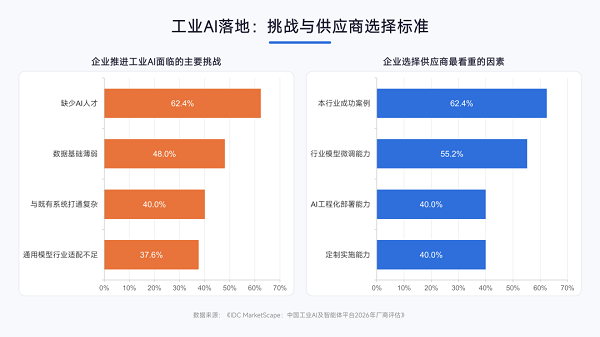
这组数据揭示了一个关键矛盾:模型能力向工业软件的渗透并非自动发生,而需要在模型与场景之间构建一个承上启下的平台层。工业 AI 及智能体平台通过将碎片化的模型能力封装为可复用、可组合、可治理的场景化智能体,并提供模型接入与管理、智能体编排与开发、知识工程与数据治理、应用运维与效果评估等能力,显著降低企业从“模型可用”到“场景好用”的跨越门槛。
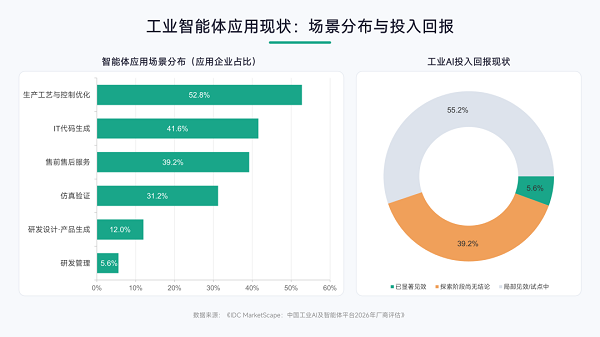
从市场演进看,智能体应用目前主要集中在生产环节的工艺与控制优化(52.8%)、IT 领域的代码生成(41.6%)、售前售后(39.2%)与仿真验证(31.2%),而研发设计环节的产品生成(12.0%)与研发管理(5.6%)仍处于早期探索阶段。与此同时,投入回报尚未充分兑现:仅 5.6% 的企业表示大部分场景已产生显著成效,39.2% 仍处于探索阶段尚未形成统计结论。IDC 认为,未来两至三年,平台厂商的竞争焦点将从“接入模型的数量”转向“场景交付的效率”与“运维治理的能力”。
IDC 给行业用户的六条建议
面对千亿级市场与碎片化场景并存的局面,IDC 给行业用户提出了明确建议:
第一,以场景为起点,而非以模型为起点。企业应首先梳理自身高价值、可闭环的业务场景,再倒推所需的模型与平台能力,避免“为用模型而用模型”的投入浪费。
第二,评估平台的多模型管理与编排能力。单一模型难以覆盖工业全场景,平台能否统一管理大语言模型、视觉与多模态模型、时序模型、科学计算模型与边缘小模型,并支持按场景灵活编排与调度,是选型的核心考量。
第三,优先匹配行业特性选择服务商。结合所处行业和数字化成熟度,优先选择在本行业已有成功案例和落地经验的服务商。行业 Know-How 对于场景化智能体的落地至关重要。
第四,结合企业 IT 能力选择路径。头部央国企及具备较强 IT 能力的大型集团,应关注底层平台架构与基础模型的选型与适配;大中型制造企业则应关注已有的行业最佳实践,优先引入成熟度高、ROI 明确的场景化智能体方案。
第五,强化数据基础与治理能力。模型效果的上限取决于数据质量。企业需要逐步建立跨部门、跨系统、跨组织的数据清洗、治理和知识库建设能力。
第六,建立全生命周期运维与 ROI 评估体系。智能体上线并非项目终点,企业需要建立覆盖开发、测试、部署、监控、迭代的全生命周期运维机制,并量化评估其带来的效率提升、质量改善与成本降低。
IDC 中国制造行业高级研究经理杜雁泽表示:“未来两至三年,能够实现多模型统一管理、行业知识沉淀与智能体全生命周期运维闭环的平台厂商,将在竞争中占据优势。我们建议企业从高价值场景切入,优先选择具备行业 know-how 与平台化能力的服务商,逐步构建规模化可复制的智能体体系。”